リゾートマンションが相続で売れないとき──別荘の評価と「マイナスの価値」
相続したリゾートマンションや別荘が売れないとき、遺産分割ではどう評価すればよいのか。管理費・固定資産税など年間負担が売却見込額を上回る「マイナスの価値」の仕組みを数値で示し、分け方と処分の選択肢を不動産鑑定士が整理します。
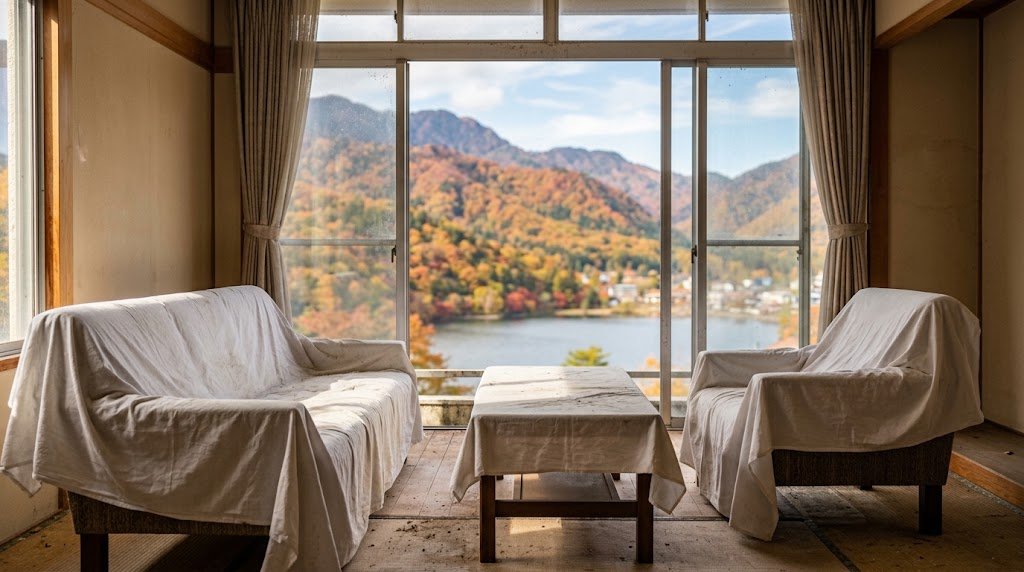
親が若いころに買ったリゾートマンションや別荘を相続することになった。ところが誰も使う予定がなく、不動産会社に相談しても「この価格でも買い手がつくかどうか」と言われてしまう。リゾートマンションの相続で売れない現実に直面し、「売れないなら、遺産分割ではいくらと考えればよいのか」と戸惑う方は少なくありません。
先に結論をお伝えします。売れにくいリゾートマンションや別荘は、市場で成立する価格が数十万円程度にとどまる一方で、管理費・修繕積立金・固定資産税などの負担は毎年確実に出ていきます。その結果、数年分の負担が売却できる価格を上回り、相続人にとって実質的に「マイナスの価値」を持つ資産になることがあります。遺産分割では、この物件を「価格がほぼゼロの財産」として扱うだけでは足りず、誰が負担を引き受けるのかまで含めて話し合う必要があります。
私たち鑑定士は、こうした物件を「いくらで売れるか」だけでなく、「売れるまでに何がかかるか」という視点から見ています。この記事では、売れない理由と年間負担の構造を数値で整理し、遺産分割での扱い方、そして処分の選択肢までを説明します。
リゾートマンションが相続で売れない理由
買い手の層がもともと狭い
リゾートマンションや別荘は、住まいとして必要な人が買う一般の住宅とは違い、余暇のために買う「なくても困らない不動産」です。景気や趣味の変化で需要が大きく動き、バブル期に大量供給された地域では、売りたい人に対して買いたい人がはるかに少ない状態が続いています。
不動産鑑定評価基準は、価格は需要と供給の相互作用で決まるという「需要と供給の原則」を価格形成の原則の一つに挙げています(不動産鑑定評価基準 総論第4章)。買い手の層が細い不動産は、それだけで価格が付きにくくなります。
管理費の高さが買い手を遠ざける
リゾートマンションには大浴場や温泉、プール、管理人の常駐など、一般のマンションにはない共用施設が備わっていることが多く、そのぶん管理費と修繕積立金が高めに設定されています。買い手は購入価格だけでなく、毎月の負担を含めて判断します。価格を下げても負担が変わらないため、「タダでもいらない」という反応が生まれます。
古い建物と積立金不足
築30年を超える物件では、大規模修繕の時期が重なり、修繕積立金の値上げや一時金の徴収が予定されていることがあります。区分所有建物の評価では、管理の良否や修繕計画の状況も価格に影響する個別的要因として検討します(不動産鑑定評価基準 総論第3章)。滞納者が多い、修繕積立金が不足している、といった事情は、買い手をさらに減らします。
別荘の相続評価は「年間負担」から逆算する
年間にかかる負担を積み上げる
まず、保有しているだけで毎年かかる費用を確認します。主なものは次のとおりです。
| 費用の種類 | リゾートマンション | 戸建ての別荘 |
|---|---|---|
| 管理費・修繕積立金 | 毎月かかる(高額になりやすい) | 管理会社や別荘地の管理費がかかる場合あり |
| 固定資産税・都市計画税 | かかる | かかる |
| 光熱費の基本料金・保険 | かかる | かかる |
| 維持管理 | 室内の通風・設備点検 | 草刈り・雪下ろし・建物修繕 |
別荘は、住宅が建つ土地の固定資産税を軽くする住宅用地の特例(課税標準を最大6分の1にする制度)の対象外とされています(地方税法349条の3の2)。また、熱海市のように別荘等所有税(延床面積1平方メートルあたり年650円)を独自に課している自治体もあります。所在地によって負担の顔ぶれが変わるため、まず納税通知書と管理組合・管理会社の請求書を集めて、実額を把握することが出発点です。
想定されるケース──負担が価格を上回る構造
次のような物件を相続した場合を考えてみます。
- 地方の温泉地にある築35年のリゾートマンション、専有面積55平方メートル
- 管理費と修繕積立金の合計が月4万円(年48万円)
- 固定資産税が年6万円、光熱費の基本料金や保険などが年3万円
- 近隣の売出し事例から見て、売れるとすれば50万円程度。ただし売却までに2年程度かかる見込み
年間の負担は合計57万円です。2年間売れなければ、負担は114万円に達します。売却時に50万円を受け取れたとしても、手元の収支は約64万円のマイナスになります。さらに大規模修繕の一時金が予定されていれば、マイナス幅は広がります。
| 項目 | 金額 |
|---|---|
| 売却できる見込額 | +50万円 |
| 売却までの負担(2年分) | -114万円 |
| 差し引き | 約-64万円 |
これが、売れない資産が「マイナスの価値」を持つ仕組みです。数字は想定ですが、管理費の高いリゾートマンションでは、1年分の負担だけで売却見込額を超えることも珍しくありません。
鑑定評価で見る「価格」と「負担」
鑑定評価で求める価格は、市場で取引が成立する価格です。売れにくい物件であっても、実際の成約事例や売出し状況から、成立しうる価格を判定します。価格そのものがマイナスで表示されることは通常ありませんが、売却に要する期間の長さや、その間の負担の重さは、買い手の付きにくさとして価格に反映されます。
一方で、遺産分割で相続人が知りたいのは「この物件を引き受けたら、自分の手元に何が残るか」です。鑑定評価の価格に加えて、引き受け後の負担を別途数字にして示すことで、話し合いの材料がそろいます。
遺産分割でリゾートマンションをどう扱うか
基準は分割時の価格
遺産分割で不動産を評価する基準時は、相続開始時ではなく分割時とされています。売れにくいリゾートマンションは、話し合いが長引くほど管理費の負担が積み上がり、建物も古くなります。分割の時点で改めて価格と負担を確認することが大切です。基準時の考え方は遺産分割の評価の基準時でも整理しています。
「誰が引き受けるか」を負担込みで調整する
売れない別荘を含む遺産分割では、次のような調整がよく話し合われます。
- 別荘を引き受ける相続人が、ほかの遺産を多めに取得する
- 売却できるまでの管理費を相続人全員で分担し、売却後に精算する
- 処分費用(後述の引取り費用など)を遺産全体から差し引いてから分ける
どの方法でも、出発点は「価格がいくらか」と「年間いくら出ていくか」の2つの数字です。評価額が代償金や取り分の調整にどう効くかは、代償金の金額は評価額で決まるで詳しく解説しています。
「とりあえず共有」は避けたい
話がまとまらないからといって、相続人全員の共有にしておくのはおすすめできません。共有のままでは、売却や処分に全員の同意が必要になり、管理費の負担割合でも揉めやすくなります。共有の問題点は相続で共有名義にするデメリットをご参照ください。
別荘がいらないときの相続の選択肢
相続放棄は「別荘だけ」はできない
「別荘はいらないから相続しない」と考える方もいますが、相続放棄は預貯金や実家を含めたすべての遺産を放棄する手続きで、特定の財産だけを放棄することはできません。原則として、自分のために相続が開始したことを知った時から3か月以内に家庭裁判所へ申述する必要があります(民法915条)。
また、2023年4月施行の改正民法では、相続放棄をした人でも、放棄の時にその財産を現に占有している場合には、ほかの相続人などに引き渡すまで保存する義務を負うとされています(民法940条)。相続放棄を検討する場合は、弁護士にご確認ください。
相続土地国庫帰属制度はマンションには使えない
2023年4月に始まった相続土地国庫帰属制度は、相続した土地を一定の要件のもとで国に引き取ってもらう制度です。ただし建物がある土地は対象外のため、区分所有のリゾートマンションには使えません。戸建ての別荘でも、建物を解体して更地にし、境界や管理上の要件を満たす必要があります。審査手数料(1筆あたり1万4,000円)と、承認時の負担金(原則20万円)もかかります。
売却・引取りサービス・管理組合への相談
現実的な出口としては、地域に強い不動産会社での売却、費用を払って引き取ってもらう有償引取りのサービス、管理組合への相談(購入希望者の情報を持っていることがあります)などがあります。管理費の滞納は相続人に引き継がれるため(民法896条)、処分を急ぐ場合でも、まず滞納の有無と金額を管理組合に確認しておきましょう。相続税の申告での評価や譲渡時の税金については、税理士にご確認ください。
評価を依頼する前に知っておきたいこと
鑑定費用が見合うかを先に考える
正直にお伝えすると、売却見込額が数十万円の物件に、単独で鑑定評価書を取る意味は大きくありません。マンション1室の鑑定評価書は40万円〜(税別)で、物件の価格を上回ることがあるからです。
一方で、ほかの遺産に高額な不動産が含まれ、リゾートマンションの扱いが取り分の調整に影響する場合や、相手方が「別荘には数百万円の価値がある」と主張して話が進まない場合には、評価の根拠を示す意味があります。金額の目安を知るための価格等調査報告書は15万円〜、相手方の査定や提示額の検証(セカンドオピニオン)は5万円〜(いずれも税別)です。詳しくは料金のご案内をご覧ください。
集めておきたい資料
ご相談の際は、固定資産税の納税通知書、管理組合の総会資料と長期修繕計画、管理費・修繕積立金の請求書、滞納の有無がわかる資料があると、価格と負担の両面から整理を進めやすくなります。
まとめ
売れないリゾートマンションや別荘は、価格の低さよりも、保有し続ける負担の重さが問題の本質です。
要点を振り返ります。
- リゾートマンションは買い手の層が狭く、高い管理費が価格を押し下げる
- 年間の負担を積み上げると、数年分で売却見込額を上回り「マイナスの価値」になることがある
- 遺産分割では分割時の価格に加え、引き受け後の負担まで数字にして調整する
- 相続放棄は全財産が対象で、国庫帰属制度は区分所有マンションには使えない
- 鑑定費用が物件価格を上回る場合もあるため、評価の手段は目的に合わせて選ぶ
使っていない別荘やリゾートマンションを含む遺産分割で、取り分の調整が進まない相続人の方、そうした案件で依頼者を支援される士業の先生は、まず価格と負担の整理から始めてみてください。
相続したリゾートマンションや別荘の評価でお悩みの相続人の方、依頼者の遺産分割を支援される士業の先生は、初回無料相談をご利用ください。お問い合わせからお気軽にどうぞ。
免責事項
本記事は不動産鑑定評価の観点からの一般的な情報提供を目的としています。個別の税務に関する助言は税理士、法務に関する助言は弁護士など各専門家へお問い合わせください。記載内容は執筆時点の情報に基づいており、最新の制度・判例等により取り扱いが変わる可能性があります。
不動産鑑定士が相続した不動産をどう評価するか、必要になるケースや費用は遺産分割の不動産鑑定のページでまとめています。
FREE CONSULTATION
鑑定が必要かどうかのご相談だけでも歓迎です
記事に関連するお悩みについて、不動産鑑定士に直接ご相談いただけます。
関連記事
事故物件になった実家の相続評価──心理的瑕疵の減価は「何割」では決まらない
事故物件になった実家の相続評価は、人が亡くなった事実だけで一律に何割も下がるわけではありません。国土交通省の告知ガイドライン、特殊清掃や周知性、分割時点までの時間経過を手がかりに、心理的瑕疵の減価の考え方と代償金への影響を不動産鑑定士が整理します。
読了 約13分
登記簿の地積どおりには売れない──私道持分とセットバックがある実家の相続評価
相続した実家に私道持分があり、前面道路にセットバックが必要。登記簿の地積を全部足して単価を掛けると、代償金は数百万円ずれます。有効宅地部分という考え方、通行・掘削承諾書が価格に与える影響、相続税評価の70パーセント控除との違いを不動産鑑定士が整理します。
読了 約16分
土地と建物の内訳で譲渡所得税が289万円変わる──相続不動産の配分の決め方と優先順位
遺産分割では土地と建物をあわせた一つの価格で足りますが、売却や賃貸継続に進むと内訳が要ります。想定ケースでは内訳の置き方だけで譲渡所得税に289万円の差が生じました。内訳が効いてくる場面と、契約書・消費税額・固定資産税評価額・鑑定評価という4つの決め方の優先順位を整理します。
読了 約14分