傾斜地の相続評価はなぜ安くなるのか──擁壁のやり替え費用が代償金を600万円動かす
傾斜地・崖地の相続評価は、がけ地補正だけでは決まりません。擁壁のやり替え費用やがけ条例の建築制限が時価を押し下げ、路線価ベースの評価を下回ることもあります。想定ケースで代償金が600万円変わる仕組みを不動産鑑定士が解説します。
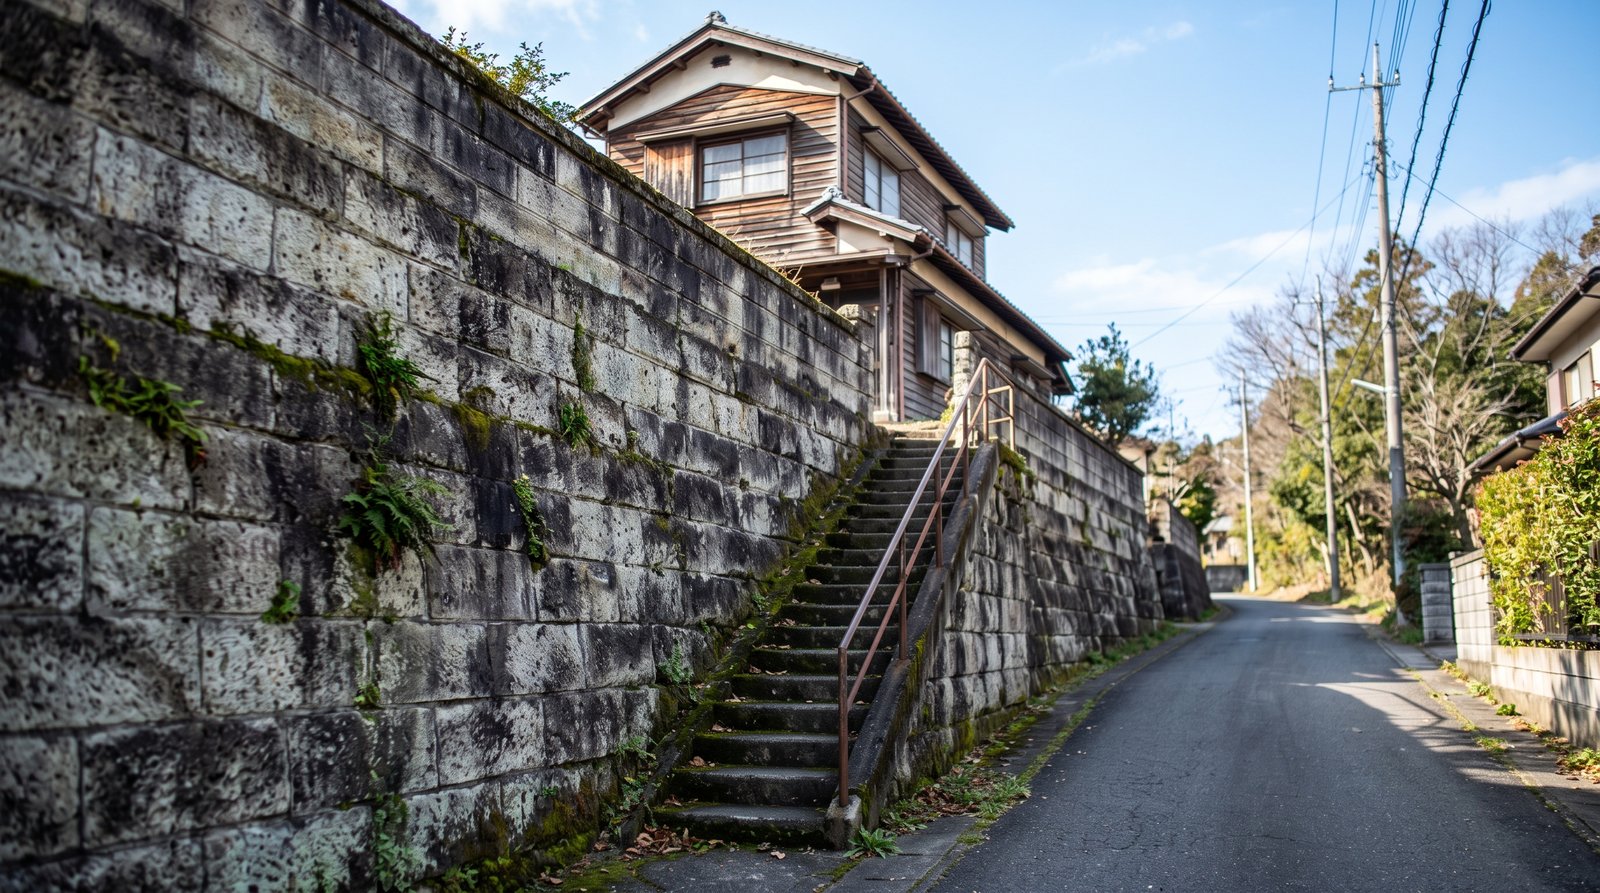
傾斜地に建つ実家を相続すると、相続評価の段階で「この土地はいくらと見ればよいのか」が急に分かりにくくなります。道路から階段を上がった先の家、裏手が崖になっている敷地、古い石積みの擁壁(土砂の崩れを防ぐために造られた壁状の構造物)に支えられた土地。相続人の誰もが「平らな土地より安い」とは感じていても、どれだけ安いのかを説明できる人はほとんどいません。
結論から申し上げます。傾斜地・崖地の価格が下がる最大の理由は、斜面そのものよりも、擁壁を造り直す工事費を誰かが負担しなければならないことにあります。相続税評価で使うがけ地補正は斜面の面積と向きで機械的に減額する仕組みで、擁壁のやり替え費用までは織り込んでいません。そのため、市場で通用する価格(時価)は路線価ベースの評価を下回ることさえあります。
私たち鑑定士は、斜面のある土地を評価するとき、まず擁壁の状態と、建替えのときに何が求められるかを確認します。この記事では、がけ地補正の仕組み、擁壁工事費が土地価格を押し下げる構造、がけ条例による建築制限、そして遺産分割で代償金がどれだけ変わるかを、想定ケースの数字で整理します。
傾斜地の相続評価で使われる「がけ地補正」の仕組み
斜面の面積割合と向きで補正率が決まる
相続税の申告で土地を評価するときは、財産評価基本通達に従います。斜面を含む宅地については、同通達20-5(がけ地等を有する宅地の評価)が、がけ地でないとした場合の価額に、総地積に占めるがけ地部分の割合と斜面の向きに応じた「がけ地補正率」(付表8)を乗じると定めています。
補正率の一部を抜き出すと次のとおりです。
| がけ地の地積÷総地積 | 南向き | 東向き | 北向き |
|---|---|---|---|
| 0.10以上0.20未満 | 0.96 | 0.95 | 0.93 |
| 0.20以上0.30未満 | 0.92 | 0.91 | 0.88 |
| 0.50以上0.60未満 | 0.82 | 0.81 | 0.73 |
| 0.90以上 | 0.70 | 0.65 | 0.53 |
日当たりの悪い北向きの斜面ほど減額が大きく、南向きほど小さくなります。斜面が敷地の9割以上を占める北向きの土地でも、補正率は0.53です。つまり、通達の世界ではがけ地による減額はおおむね半値が限度ということになります。
土砂災害特別警戒区域にかかる場合の補正
敷地の一部が土砂災害特別警戒区域(いわゆるレッドゾーン。土砂災害防止法第9条に基づき、建築物の構造規制などがかかる区域)に入っている場合は、同通達20-6により、その面積割合に応じて0.90〜0.70の補正率が別途適用されます。がけ地補正と重ねて使うことができ、その場合は両者を掛け合わせた率で、下限は0.50とされています。
適用の可否や面積の測り方には実務上の判断が伴います。相続税の申告での取扱いは、必ず税理士にご確認ください。
がけ地補正が見ていないもの
がけ地補正は、斜面の「面積」と「向き」だけを入力にした計算です。裏返せば、次のような事情は補正率に反映されません。
- 擁壁が古く、建替えのときに造り直しが必要かどうか
- 擁壁の工事に数百万円から1,000万円を超える費用がかかるかどうか
- がけ条例によって、建物を建てられる位置や基礎の形式が制限されるかどうか
ところが、傾斜地の土地を買おうとする人が最も気にするのは、まさにこれらの点です。ここに、相続税評価と時価がずれる原因があります。
崖地の土地価格を押し下げる擁壁やり替え費用
買い手は「工事費を差し引いた額」しか払わない
崖地の土地価格を考えるうえで、擁壁は土地の一部というより「将来の支出の予約」と捉えたほうが実態に合います。古い大谷石積みや空積みのブロック擁壁、ひび割れやはらみ(壁面が外側にふくらむ変形)が見られる擁壁は、建替えの際に現行基準に合う鉄筋コンクリート擁壁へのやり替えを求められることが少なくありません。
合理的な買い手は、その工事費を自分で負担する前提で値付けをします。擁壁に問題のない土地として5,000万円の価値がある敷地でも、やり替えに800万円かかると分かっていれば、買い手が提示するのは5,000万円から800万円を引いた額、さらに工事の手間と不確実性の分を差し引いた額です。
鑑定評価では個別的要因として価格に反映する
不動産鑑定評価基準は、住宅地の価格に影響する個別的要因(その土地に固有の、価格を左右する事情)として「地勢、地質、地盤等」や「高低、角地その他の接面街路との関係」を挙げています。私たち鑑定士は、擁壁の構造・高さ・劣化状況、検査済証の有無、宅地造成の許可の履歴を確認し、標準的な宅地の価格から工事費と市場性の減価を控除する形で、斜面のある土地の価格を求めます。
ここで大切なのは、工事費の金額がそのまま減価になるとは限らないことです。地盤の状態が調査するまで分からない、工事中は建物を建てられない、近隣との調整が必要になる。こうした不確実性を嫌う買い手が多い地域では、工事費以上に価格が下がることもあります。逆に、擁壁が健全で眺望や日照に優れる南向きのひな壇地であれば、平坦地と遜色ない価格がつくこともあります。傾斜地だから一律に安い、というわけではありません。
擁壁工事に許可・確認が必要になる場面
擁壁のやり替えは、所有者が自由に進められる工事ではありません。高さ2メートルを超える擁壁を築造する場合は、建築基準法第88条と同法施行令第138条により工作物の確認申請が必要です。
また、宅地造成及び特定盛土等規制法(いわゆる盛土規制法。令和5年5月26日施行)に基づく宅地造成等工事規制区域では、盛土で高さ1メートルを超える崖、切土で高さ2メートルを超える崖を生じる工事などに都道府県知事等の許可が必要です。設計・申請の費用と期間も、工事費とは別に見込んでおく必要があります。
がけ条例による建築制限が土地価格に与える影響
崖の近くでは建てる位置と構造が制限される
多くの自治体は、崖の上下に建物を建てる場合の制限を条例で定めています。これがいわゆる「がけ条例」です。たとえば東京都建築安全条例第6条は、高さ2メートルを超えるがけの下端からの水平距離ががけの高さの2倍以内のところに建築物を建てる場合、原則として擁壁の設置などを求めています。高さや距離の基準は自治体ごとに異なるため、対象地の所在地の条例を確認しなければなりません。
擁壁を造り直さない選択肢にもコストがかかる
擁壁を造り直さずに建替えを進める方法として、崖から十分に離して建てる、深基礎(崖の影響が及ばない深さまで基礎を下げる構造)や杭基礎にする、といった対応が認められる場合があります。ただし、崖から離せば建物を配置できる範囲が狭まり、深基礎にすれば建築費が上がります。
いずれの道を選んでも、平坦な土地に比べて余分な支出か、使える面積の縮小のどちらかが生じます。鑑定評価では、そのうち最も合理的な対応を前提に価格を求めます。再建築そのものが難しい土地の考え方は建てられない土地は半値なのかでも詳しく解説しています。
想定されるケース──擁壁の評価で代償金が600万円変わる
前提条件
次の状況を想定します。実在の事案ではありません。郊外の丘陵地にある実家(土地250平方メートル、うち北向きの斜面部分50平方メートル)を、兄と妹の2人が法定相続分2分の1ずつで相続しました。道路側には高さ3メートル・延長15メートルの古い大谷石積み擁壁があり、建替えの際には鉄筋コンクリート擁壁へのやり替えが必要と見込まれます。実家は兄が取得し、妹に代償金を支払う方向で協議が進んでいます。
3つの「土地の価格」を並べる
この土地について、性質の異なる3つの数字を並べます。
| 数字の種類 | 考え方 | 土地の価格 |
|---|---|---|
| 擁壁を考慮しない時価 | 斜面の利用制約のみ反映 | 4,500万円 |
| 路線価ベースの相続税評価 | がけ地補正0.88を適用 | 3,520万円 |
| 擁壁を考慮した時価 | 工事費と市場性の減価を控除 | 3,300万円 |
路線価ベースの相続税評価は、がけ地でないとした場合の価額を4,000万円と置き、斜面割合0.20・北向きの補正率0.88を乗じたものです。擁壁を考慮した時価は、4,500万円から擁壁のやり替え費用900万円(解体・新設・設計申請を含む想定額)と、工事期間や地盤の不確実性による市場性の減価300万円を差し引いて求めています。工事費は規模や現場条件で大きく変わるため、実際の評価では施工業者の見積りや専門家の意見を根拠にします。
ここで注目していただきたいのは、擁壁を考慮した時価が路線価ベースの相続税評価を下回っている点です。路線価は公示価格の8割程度を目安に設定されていますが、がけ地補正は擁壁の工事費を見ていないため、擁壁の問題が大きい土地ではこうした逆転が起こり得ます。相続税の申告で時価を主張する余地があるかどうかは個別の判断になりますので、税理士にご確認ください。
代償金への影響
遺産分割では、相続税評価ではなく分割時点の時価を基準に話し合うのが原則です。仮に実家の土地を4,500万円とみれば、兄が妹に支払う代償金は土地部分だけで2,250万円です。擁壁を考慮した3,300万円で計算すれば1,650万円になり、その差は600万円です。
兄の立場からすれば、自分が将来900万円の工事費を負担するのに、それを無視した価格で代償金を払うのは納得できないでしょう。妹の立場からすれば、本当にそれだけの工事が必要なのか、根拠を示してほしいと考えるのが自然です。どちらの主張にも理があり、だからこそ擁壁の状態と工事費を客観的に示す資料が必要になります(代償金の金額は評価額で決まる)。
傾斜地を相続したら確認しておきたいこと
役所と現地で確認する資料
傾斜地・崖地の評価を正確にするには、次の資料や情報を集めることから始めます。
- 擁壁の確認申請書・検査済証、宅地造成の許可証(市区町村の建築指導課・開発指導課で記録を照会できる場合があります)
- 対象地が宅地造成等工事規制区域や土砂災害警戒区域・特別警戒区域に入っているか
- 所在地のがけ条例の内容と、建替え時に求められる対応
- 擁壁のひび割れ・はらみ・排水口の詰まりなど、目視で分かる劣化の状況
検査済証のない擁壁は、それだけで買い手の評価が厳しくなります。資料がそろわない場合でも、そろわないという事実自体が価格に影響する要因として扱われます。
相続税評価の数字をそのまま分割に使わない
路線価やがけ地補正を使った評価は、相続税を計算するための数字です。遺産分割の話し合いで共通の物差しとして使うこと自体は可能ですが、擁壁の問題が大きい土地では、時価と大きくずれていることがあります。路線価を分割に使ってよい場面と避けたほうがよい場面は、7月発表の路線価で実家を分けてよいのかで整理しています。
相続人の間で評価額に開きがある場合は、不動産鑑定士による鑑定評価書が有力な資料になります。土地(更地)の鑑定評価書は30万円〜(税別)です。上の想定ケースのように代償金が数百万円単位で動く場面では、根拠を示す資料にかける費用として検討に値します。まず金額の目安を知りたい段階であれば、価格等調査報告書(15万円〜・税別)という選択肢もあります。
まとめ
傾斜地・崖地が安くなる本当の理由は、斜面の面積よりも、擁壁を造り直す工事費と建築制限にあります。要点を振り返ります。
- 相続税評価のがけ地補正(財産評価基本通達20-5)は、斜面の面積割合と向きで補正率を決める仕組みで、減額はおおむね半値が限度
- がけ地補正は擁壁のやり替え費用や建築制限を織り込んでいないため、擁壁の問題が大きい土地では時価が相続税評価を下回ることがある
- 鑑定評価では、標準的な宅地の価格から擁壁工事費と市場性の減価を控除して価格を求める
- 高さ2メートルを超える擁壁の築造には工作物の確認申請が、宅地造成等工事規制区域では盛土規制法の許可が必要になることがある
- がけ条例による建築位置・基礎の制限も、余分な建築費や使える面積の縮小として価格に影響する
- 想定ケースでは、擁壁の評価の違いだけで代償金が600万円変わった
高低差のある実家を相続し、兄弟姉妹の間で評価額の折り合いがつかない相続人の方、依頼者から傾斜地の遺産分割を相談されている士業の先生方は、まず擁壁の資料を集め、工事費を含めた評価を一度確認してみてください。
斜面や擁壁のある土地の評価でお悩みの相続人の方、依頼者の遺産分割を支援される士業の先生は、初回無料相談をご利用ください。ご相談はお問い合わせから、費用の目安は料金のご案内をご覧ください。
免責事項
本記事は不動産鑑定評価の観点からの一般的な情報提供を目的としています。個別の税務に関する助言は税理士、法務に関する助言は弁護士など各専門家へお問い合わせください。記載内容は執筆時点の情報に基づいており、最新の制度・判例等により取り扱いが変わる可能性があります。
不動産鑑定士が相続した不動産をどう評価するか、必要になるケースや費用は遺産分割の不動産鑑定のページでまとめています。
FREE CONSULTATION
鑑定が必要かどうかのご相談だけでも歓迎です
記事に関連するお悩みについて、不動産鑑定士に直接ご相談いただけます。
関連記事
リゾートマンションが相続で売れないとき──別荘の評価と「マイナスの価値」
相続したリゾートマンションや別荘が売れないとき、遺産分割ではどう評価すればよいのか。管理費・固定資産税など年間負担が売却見込額を上回る「マイナスの価値」の仕組みを数値で示し、分け方と処分の選択肢を不動産鑑定士が整理します。
読了 約12分
事故物件になった実家の相続評価──心理的瑕疵の減価は「何割」では決まらない
事故物件になった実家の相続評価は、人が亡くなった事実だけで一律に何割も下がるわけではありません。国土交通省の告知ガイドライン、特殊清掃や周知性、分割時点までの時間経過を手がかりに、心理的瑕疵の減価の考え方と代償金への影響を不動産鑑定士が整理します。
読了 約13分
登記簿の地積どおりには売れない──私道持分とセットバックがある実家の相続評価
相続した実家に私道持分があり、前面道路にセットバックが必要。登記簿の地積を全部足して単価を掛けると、代償金は数百万円ずれます。有効宅地部分という考え方、通行・掘削承諾書が価格に与える影響、相続税評価の70パーセント控除との違いを不動産鑑定士が整理します。
読了 約16分